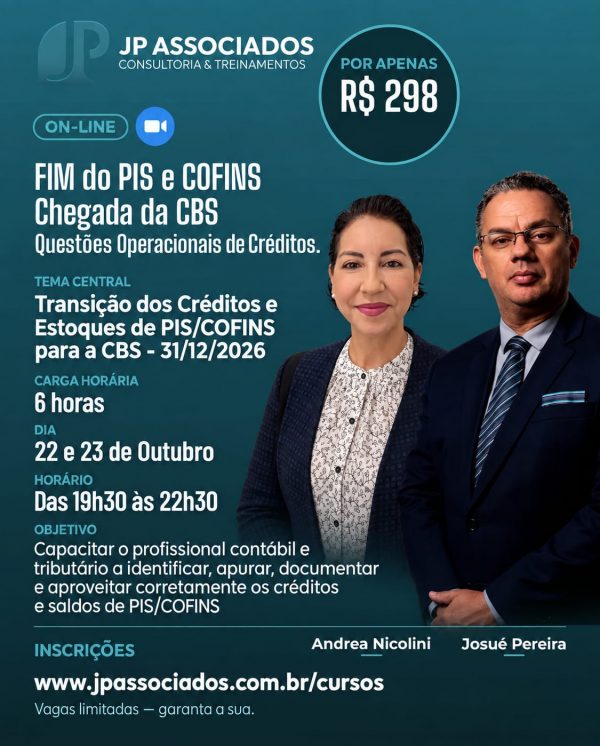
Transição dos Créditos e Estoques de PIS/COFINS para a CBS
R$298,00
- Descrição
Descrição
Créditos de CBS na Transição (Lucro Real e Presumido) — Aspectos Práticos, Operacionais e Planejamento
| Carga horária: 6 horas | Professores: Andrea Nicolini e Josué Pereira | Público-alvo: profissionais contábeis e tributários |
Panorama Geral
A largada da CBS em 2027, com sua proposta de base ampla, exige folga de caixa e atenção redobrada dos operadores tributários. Transformar o crédito financeiro contido nos estoques em crédito aproveitável será um desafio para todos, dado o prazo curtíssimo para regularização e efetivação. Este curso reúne, de forma prática e objetiva, tudo o que o profissional contábil precisa revisar e operacionalizar antes da virada.
Objetivo
Capacitar o profissional contábil e tributário a identificar, apurar, documentar e aproveitar corretamente os créditos e saldos de PIS/COFINS na transição para a CBS, com foco na escrituração correta na EFD-Contribuições e no cumprimento dos prazos legais até 2027.
Público-Alvo
Contadores, controllers, analistas fiscais e tributários e consultores responsáveis pela apuração de PIS/COFINS e pela condução da transição para a CBS em suas empresas ou clientes.
Metodologia
Aula expositiva com exemplos práticos de apuração e escrituração (EFD-Contribuições, Registros 1100, 1500 e F150), estudos de caso e espaço para dúvidas ao final de cada bloco.
Conteúdo Programático
Bloco 1 — Panorama da Transição e Bases Legais (45 min)
- Panorama da transição para a CBS e encerramento do regime não cumulativo de PIS/COFINS
- O que acontece com os créditos existentes em 31/12/2026 e direitos assegurados aos contribuintes
- Bases legais da transição (LC 214/2025 e Decreto nº 12.955/2026)
- Revisão da EFD-Contribuições até 12/2026 e retenções na fonte remanescentes
Bloco 2 — Saldos Credores, Créditos Homologados, Judiciais e Extemporâneos (1h)
- Saldos credores apurados na não cumulatividade (Lucro Real) e utilização a partir de jan/2027
- PUC — Pedido de Utilização de Créditos
- Créditos homologados, discutidos judicialmente e decorrentes de decisão transitada em julgado
- Créditos extemporâneos
Bloco 3 — Créditos de Estoque na Transição (1h15)
- Lucro Presumido: mercadorias, produtos acabados/em elaboração, matéria-prima e embalagem
- Documentação necessária, valoração de estoques e cálculo do crédito
- Prazo para apropriação, utilização em 12 parcelas, reconhecimento contábil e compensação com a CBS
- Bens sujeitos à tributação monofásica
- Créditos remanescentes de rateio no regime misto (PIS/COFINS)
- Compensação de débitos de produtoras de etanol com saldos credores das contribuições
Bloco 4 — Créditos sobre Ativos de Longo Prazo (45 min)
- Ativo imobilizado: saldo remanescente, parcelas futuras, controle das quotas mensais e transferência para a CBS
- Alienação e baixa de ativos — exemplos práticos
- Edificações, benfeitorias e reformas — aproveitamento durante a transição
- Ativos intangíveis: softwares, licenças de uso e direitos — critérios para manutenção dos créditos
Bloco 5 — Devoluções, Recolhimento em 2027 e Creditamento na CBS (1h)
- Tratamento das devoluções na transição — vendas e compras antes/depois da CBS, cancelamentos, descontos, bonificações e ajustes
- Hipóteses de recolhimento de PIS/COFINS em 2027 (regime de caixa, vendas a empresas públicas)
- Hipóteses de creditamento na CBS (LC 214): bens, serviços, importações, utilidades (energia, comunicação, fretes, aluguéis), ativos, intangíveis e demais insumos
Bloco 6 — Operacionalização nas Obrigações Acessórias: SPED-C, SPED Fiscal e ECF (1h)
- Como regularizar a EFD-Contribuições com informações incorretas da operação
- Como informar o saldo credor acumulado (Registros 1100 e 1500) — tipos de crédito e cuidados na demonstração
- Como declarar o pedido de utilização de crédito (PUC) no PER/DCOMP-Web
- Como informar o crédito presumido do estoque (Registro F150) — tipos de estoque e valores
- Como informar créditos contábeis: depreciação, investimentos e reformas em andamento, créditos presumidos
- Como operacionalizar as devoluções recebidas em janeiro/2027
- Apuração assistida, documentos fiscais eletrônicos e classificações tributárias
Cronograma (6 horas)
| Horário sugerido* | Bloco | Tema | Duração |
| 08h30 – 09h15 | Bloco 1 | Panorama da Transição e Bases Legais | 45 min |
| 09h15 – 10h15 | Bloco 2 | Saldos Credores, Créditos Homologados, Judiciais e Extemporâneos | 1h |
| 10h15 – 11h30 | Bloco 3 | Créditos de Estoque na Transição | 1h15 |
| 11h30 – 11h45 | — | Intervalo | 15 min |
| 11h45 – 12h30 | Bloco 4 | Créditos sobre Ativos de Longo Prazo | 45 min |
| 12h30 – 13h30 | Bloco 5 | Devoluções, Recolhimento em 2027 e Creditamento na CBS | 1h |
| 13h30 – 14h30 | Bloco 6 | Operacionalização nas Obrigações Acessórias: SPED-C, SPED Fiscal e ECF | 1h |
| 14h30 – 14h45 | — | Encerramento — considerações finais e perguntas | 15 min |
* Horário ilustrativo, a ajustar conforme a data e o formato do evento.
Professores
Andrea Nicolini
Consultora Tributária e Contadora, no âmbito da Fundação Instituto de Administração (FIA Business School).
- Mestra em Ciências Contábeis — FECAP/SP
- Pós-graduanda em Governança Tributária — IBPT
- Pós-graduada em Gestão Tributária — FECAP/SP
- Especialista em Tributos Diretos e Legislação Societária
- Coautora das obras “Guia do PIS/Pasep e da COFINS” (5ª edição, 2016) e “Remuneração de Sócios, Empresários, Acionistas e Administradores” (3ª edição, 2020, Editora Madamu)
- Palestrante pelo SESCON e SINDCONT-SP
- Instrutora de cursos técnicos
Josué Pereira
Sócio-Diretor da JP Associados Consultoria Empresarial. Mestre em Controladoria e Ciências Contábeis pela FECAP, com MBA pela FIAP e pós-graduação em Direito Tributário pela EPD. Professor de pós-graduação na FECAP, na BSSP/GO e na UNICAMP/SP. Atua há mais de 30 anos em contabilidade, gestão tributária e compliance fiscal, com especialização em SPED desde sua implantação em 2007, em EFD-Contribuições, EFD ICMS/IPI e na Reforma Tributária (LC 214/2025).